Penegakan hukum atas kebakaran hutan dan lahan mempertegas pentingnya laporan keberlanjutan yang terbuka serta investasi lingkungan dengan hasil terukur.
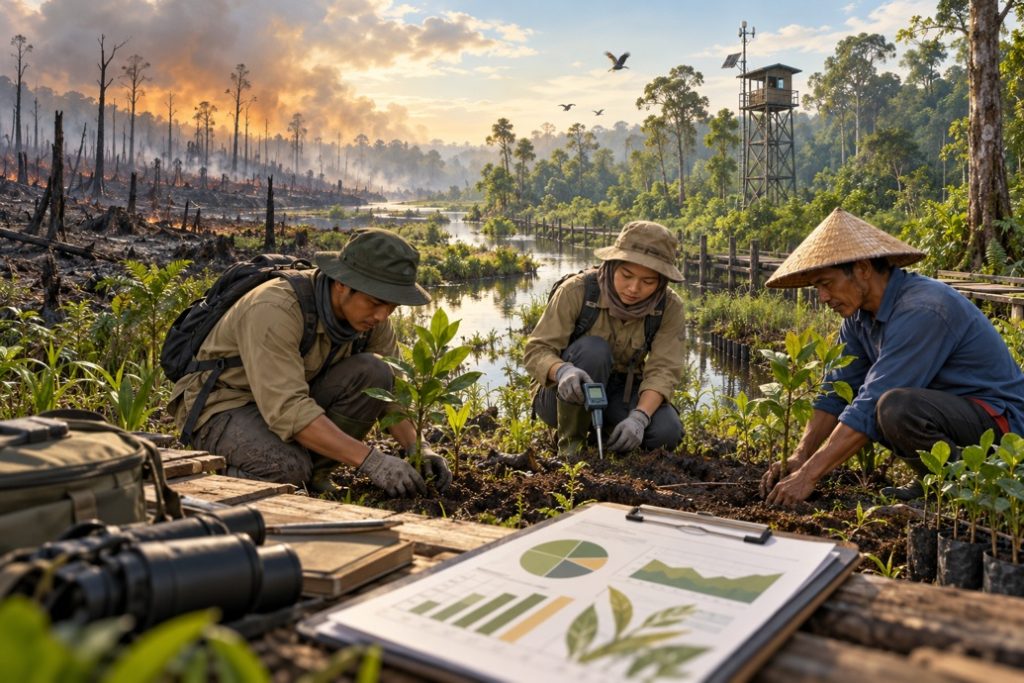
Ilustrasi pemulihan hutan, pemantauan lingkungan, dan pelaporan keberlanjutan. Gambar dibuat dengan AI dan bukan dokumentasi kejadian nyata.
Oleh: Ina Nusuki, S.E, Ak.., M.Ak., CA – Dosen Akuntansi Telkom University
Kebakaran hutan dan lahan atau karhutla kembali menempatkan tanggung jawab lingkungan perusahaan dalam sorotan. Penegakan hukum sepanjang Agustus hingga September 2026 memperlihatkan bahwa risiko kebakaran dapat berujung pada sanksi hingga pencabutan izin usaha. Dalam konteks ini, laporan keberlanjutan menjadi sarana penting untuk menjelaskan pencegahan, dampak, dan kemajuan pemulihan secara terbuka.
Dalam siaran pers 25 Agustus 2026, Kementerian Kehutanan mengumumkan sanksi administratif kepada enam perusahaan pemegang Perizinan Berusaha Pemanfaatan Hutan. Hasil pengawasan menemukan karhutla pada areal kelola mereka seluas total 1.511,55 hektare di Kalimantan Barat, Kalimantan Tengah, dan Kalimantan Timur. Sanksi tersebut disertai kewajiban memperbaiki pengendalian kebakaran dan memulihkan areal terdampak.
Perkembangan berikutnya disampaikan pada 21 September 2026. Kementerian Kehutanan mengumumkan pencabutan izin lima perusahaan terkait karhutla di Kalimantan Barat, Kalimantan Selatan, dan Kalimantan Tengah. Kedua pengumuman tersebut merupakan peristiwa berbeda dan menunjukkan konsekuensi ketidakpatuhan dalam pengelolaan kawasan hutan.
Karhutla dalam penilaian ESG
Karhutla menyentuh tiga dimensi Environmental, Social, and Governance atau ESG. Dimensi lingkungan berkaitan dengan kerusakan ekosistem, emisi, dan pemulihan lahan. Dimensi sosial mencakup dampak terhadap kesehatan masyarakat, keselamatan pekerja, dan mata pencaharian warga. Dimensi tata kelola menyangkut pengawasan risiko, kesiapan penanganan kebakaran, serta pertanggungjawaban pengurus perusahaan.
Dalam analisis keberlanjutan perusahaan, keterkaitan tersebut perlu dijelaskan menggunakan data. Perusahaan sebaiknya mengungkapkan lokasi dan luas areal terdampak, tindakan penanganan, biaya pemulihan, pengaduan masyarakat, serta perkembangan pemenuhan kewajiban. Penyebab kebakaran perlu merujuk pada hasil pemeriksaan; terjadinya kebakaran pada suatu areal tidak dengan sendirinya membuktikan pembakaran sengaja oleh pengelolanya.
Laporan keberlanjutan sebagai pertanggungjawaban
Di Indonesia, POJK Nomor 51/POJK.03/2017 mengatur kewajiban laporan keberlanjutan bagi lembaga jasa keuangan, emiten, dan perusahaan publik. Cakupan tersebut perlu dibedakan dari seluruh perusahaan di Indonesia. Laporan keberlanjutan dapat membantu pembaca menilai pengelolaan risiko dan dampak kegiatan usaha. Untuk memperkuat transparansi, laporan perlu memuat kemajuan sekaligus kendala. Target yang belum tercapai, insiden lingkungan, dan tindak lanjut perbaikan memberikan konteks yang diperlukan untuk menilai komitmen perusahaan. Pelaporan yang hanya menonjolkan keberhasilan berisiko mengaburkan persoalan yang masih berlangsung.
Investasi hijau perlu menunjukkan hasil
Dalam konteks pencegahan karhutla, investasi hijau dapat diarahkan pada perangkat deteksi dini, sarana pemantauan, pengelolaan tata air gambut, serta pemulihan vegetasi sesuai kondisi ekologis. Kementerian Kehutanan menyebut kesiapan regu, peralatan pemadaman, sumber air, menara pantau, dan sistem respons dini sebagai bagian dari pemeriksaan pengendalian kebakaran.
Acuan pembiayaan berkelanjutan juga berkembang. OJK menerbitkan Taksonomi untuk Keuangan Berkelanjutan Indonesia atau TKBI versi 3 pada 5 Februari 2026, dengan pembaruan pada 31 Maret 2026. Cakupannya mencakup konservasi, restorasi, dan pemeliharaan hutan alam. Klasifikasi kegiatan perlu mengikuti kriteria yang berlaku; penyebutan program sebagai investasi hijau saja belum menunjukkan kesesuaiannya.
Dalam pelaporan, perusahaan sebaiknya membedakan investasi pada aset atau teknologi lingkungan, biaya operasional pengelolaan lingkungan, dan pengeluaran sosial. Nilai dana perlu disertai informasi tujuan, lokasi, realisasi, dan hasil. Indikator pemulihan dapat mencakup luas lahan yang ditangani, kelangsungan hidup tanaman, serta perubahan kondisi ekosistem. Data kejadian kebakaran juga perlu dibaca bersama kondisi cuaca dan lahan agar penilaian hasil tidak menyesatkan.
Persiapan menuju pengungkapan yang lebih terhubung
Ikatan Akuntan Indonesia mengesahkan PSPK 1 dan PSPK 2 pada 1 Juli 2025 dengan tanggal efektif 1 Januari 2027. Kedua standar mencakup tata kelola, strategi, manajemen risiko, serta metrik dan target untuk pengungkapan informasi keuangan terkait keberlanjutan dan iklim. Tanggal efektif standar perlu dibedakan dari cakupan kewajiban penerapan yang ditetapkan regulator.
Bagi perusahaan, karhutla dapat memiliki konsekuensi terhadap aset, kegiatan usaha, biaya, dan prospek bisnis. Keterhubungan informasi tersebut membantu pembaca memahami mengapa pengelolaan lingkungan relevan bagi keberlanjutan usaha. Kepercayaan publik akan lebih kuat ketika komitmen ESG dan penggunaan dana investasi dapat ditelusuri hingga tindakan serta hasil di lapangan.
Sumber
Kementerian Kehutanan, 25 Agustus 2026
https://www.kehutanan.go.id/pers/kemenhut-jatuhkan-sanksi-6-perusahaan-terkait-karhutla-hingga-pembekuan-perizinan-berusaha
Kementerian Kehutanan, 21 September 2026
https://www.kehutanan.go.id/pers/menhut-raja-antoni-kembali-cabut-izin-5-perusahaan-terkait-karhutla-harus-jera-1
OJK, POJK 51/2017
https://keuanganberkelanjutan.ojk.go.id/keuanganberkelanjutan/id/Peraturan/View/616/penerapan-keuangan-berkelanjutan-bagi-lembaga-jasa-keuangan-emiten-dan-perusahaan-publik
OJK, TKBI versi 3 dan pembaruan 31 Maret 2026
https://keuanganberkelanjutan.ojk.go.id/keuanganberkelanjutan/ArticleList/View/2045/taksonomi-untuk-keuangan-berkelanjutan-indonesia-tkbi-versi-3
IAI, pengesahan PSPK 1 dan PSPK 2
https://web.iaiglobal.or.id/Berita-IAI/detail/dsk_iai_sahkan_standar_pengungkapan_keberlanjutan_pspk_1_dan_pspk_2